Nakit Akışı ve Tatil Bütçesi Yönetiminde Kritik Farklar ve Doğru Seçim Kriterleri
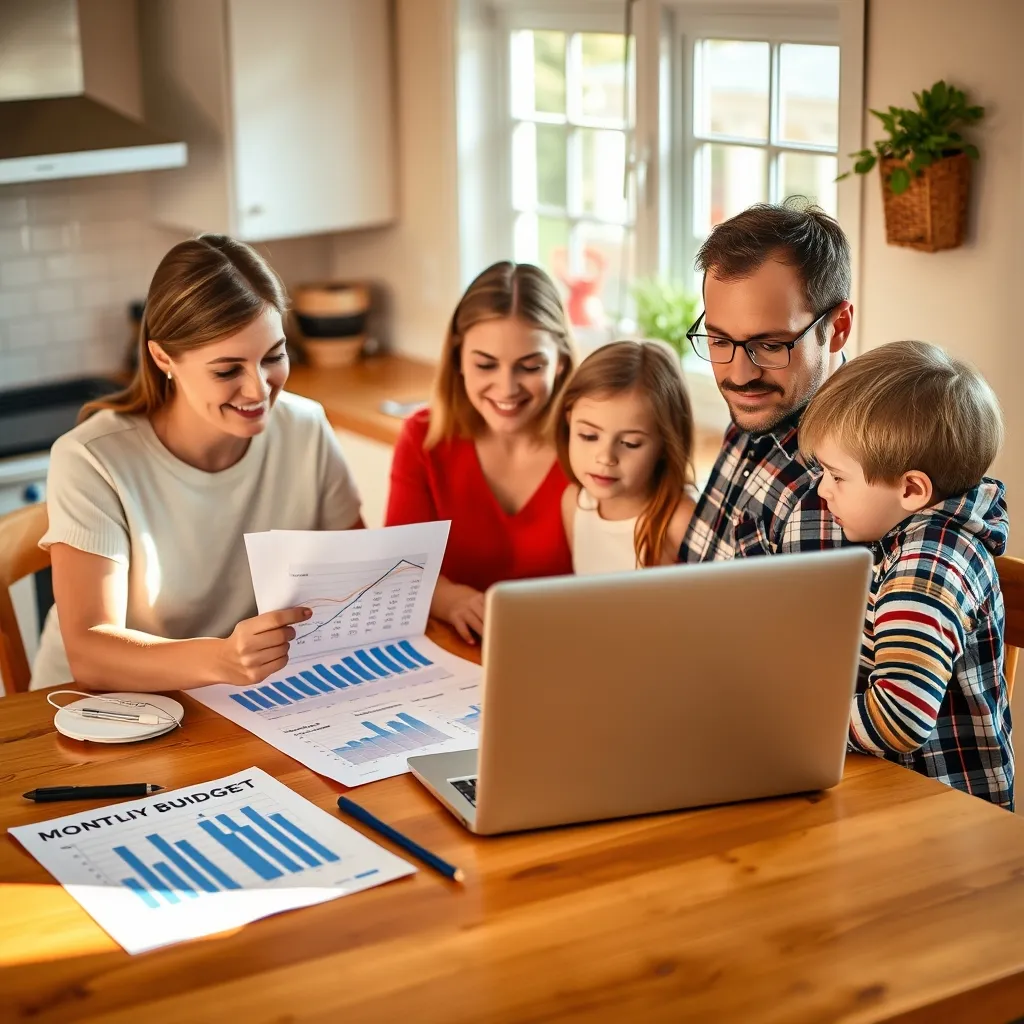
Kişisel finans yönetiminde pek çok kavram birbiriyle karıştırılır ya da iç içe geçtiği zannedilir. Bunların başında ise nakit akışı ve tatil bütçesi kavramları gelir. Her ikisi de harcama yönetimi içerir; fakat amacı, kapsamı ve uygulanışı bakımından ciddi farklılıklar gösterir. Doğru anlayıp uygulamak, finansal hedeflerinize ulaşmanızda kritik öneme sahiptir.
Nakit Akışı Nedir, Tatil Bütçesi Nedir?
Nakit Akışı
Nakit akışı, kişinin ya da ailenin gelir ve giderlerinin aylık bazda izlenmesi, kazanılan paranın ne kadarının harcandığının, ne kadar tasarruf edildiğinin ya da borç ödendiğinin kaydedilmesidir. Burada amaç, harcamaların gelir sınırları içerisinde olmasıdır. Mesela; aylık net geliriniz 12.000 TL ise, bu paralelinde kira, faturalar, gıda, ulaşım, sağlık gibi düzenli ve değişken giderlerinizin toplamının 12.000 TL'yi aşmaması gerekir.
Tatil Bütçesi
Tatil bütçesi ise daha spesifik bir bütçe çeşididir ve sadece belirli bir seyahat ya da tatil etkinliği için ayrılan para miktarını ifade eder. Örneğin, yıllık 50.000 TL geliriniz varsa ve senede bir kez 7-10 gün süren bir tatil planlıyorsanız, bu tatil için harcanacak tüm kalemler (konaklama, ulaşım, yeme-içme, eğlence, alışveriş) dahil toplam bütçenizin 7.000-10.000 TL civarında olması makul olabilir. Tatil bütçesi genellikle önceden belirlenir ve tatil süresince harcamalar bu sınırlar içinde tutulur.
Temel Farklar: Kapsam, Zaman ve Amaç
| Özellik | Nakit Akışı | Tatil Bütçesi |
|---|---|---|
| Kapsam | Tüm gelir ve giderler (kira, faturalar, alışveriş, kredi ödemeleri, tasarruflar) | Özel bir harcama alanı, sadece tatil için yapılan tüm harcamalar |
| Zaman Dilimi | Aylık (genellikle) ya da periyodik | Seyahat planına bağlı (örneğin tatil öncesi ve tatilin kendisi) |
| Amaç | Finansal istikrar sağlamak, borçlanmayı önlemek, tasarruf planlamak | Tatil kalitesini artırmak, eğlence ve dinlenme için belirlenen bütçe |
| Planlama Derinliği | Düzenli takip ve disiplin gerektirir | Harcama kalemleri kesin çizgilerle belirlenir; esneklik az |
| Örnek Miktar | Aylık gelir 12.000 TL ise giderler 10.500-11.500 TL arası | 7 gün tatil için 8.000-10.000 TL arası |
Hangi Durumda Hangisi Öne Çıkar?
Nakit Akışı Öncelikli Olmalıysa
- Düzenli Gelir ve Gider Dengesi Kurmak: Her ay sabit geliriniz ve masraflarınız varsa, kredi kartı borçlarınız fazlaysa nakit akışına öncelik verin.
- Birikim Hedefiniz Varsa: Ev alımı, çocuk eğitimi gibi uzun vadeli hedefler için nakit akışınızı sağlıklı yönetmelisiniz.
- Gelirinizde Dalgalanma Varsa: Serbest meslek ya da düzensiz gelir içindeyseniz, nakit akışına sıkı takip şarttır.
Tatil Bütçesi Odaklı Olmalıysanız
- Yıllık Planlı Tatil Yapıyorsanız: Tatilinizi keyifli ve sorunsuz geçirmek için tatil bütçesi yapmalısınız.
- Kısa Süreli ve Belirli Harcamalar: Tatil süresince ekstra harcamalar yapmak isterseniz sınırlar koymak için bütçe oluşturmak zorunludur.
- Acil Kasa Ayrıldıysa Tatil İçin: Tatil bütçesi nakit akışından ayrı tutularak, tatil harcamalarınızı kontrol altında tutarsınız.
Pratik Örnek: Aylık Gelir 15.000 TL Olan Bir Ailenin Finansal Planı
Ailenin aylık gelirinden 9.000 TL düzenli giderlere (kira, fatura, gıda, okul vb.) ayrılmıştır. Aylık 3.000 TL tasarruf hedeflenmiştir. Geriye kalan 3.000 TL ise esnek harcamalar (giyim, eğlence, dışarıda yemek) için kullanılır. Bu durumda nakit akışı dengesi sağlamdır çünkü toplam harcama 12.000 TL’dir ve aylık 3.000 TL tasarruf ediliyor.
Ailenin yıllık 10.000 TL tutarında 7 günlük yaz tatili planı varsa, tatil bütçesi yıllık tasarrufun yaklaşık %33’üne denk gelir. Tatil için birikimler doğrudan tasarruf hattından düşülür. Tatil bütçesi ayrıldığı için tatil masrafları detaylı tutulur. Gayri resmi giderlerin (hediye, ekstra yemek) toplam 2.000 TL’yi aşmaması şarttır.
Somut İpuçları ve Adımlar
- Nakit Akışınızı İzleyin: Aylık tüm gelir ve giderlerinizi listeleyip, harcamalarınızı kategorilere ayırarak takip edin.
- Aylık Harcama Limitinizi Koyun: Gelirinizin %75-%85’i arasında harcama hedefleyin; geri kalan tasarruf ya da borç ödemesine gitsin.
- Tatil İçin Ayrı Kasa Oluşturun: Tatil tarihinden 3-4 ay önce aylık gelirinizden bir payı ayırarak tatil bütçesi oluşturun.
- Tatil Bütçesini Kalemlere Bölün: Ulaşım %40, konaklama %35, yeme-içme ve eğlence %25 gibi oranlarla detaylandırın.
- Ekstra Harcamalar İçin Limit Belirleyin: Tatil harcamalarında beklenmedik giderler olabileceğinden, toplam bütçenin %15-20’sini ayırın.
- Düzenli Raporlama Yapın: Tatil sonrası nakit akışınızı gözden geçirerek varsa fazla harcamaları not edin, bir sonraki planlama için ders çıkarın.
Sıkça Sorulan Sorular
Tatil bütçesi nakit akışından neden ayrı tutulmalı?
Tatil bütçesi genellikle yıllık veya dönemsel özel harcamadır. Nakit akışınız günlük ve aylık gelir-gider dengenizi gösterirken, tatil bütçesi birikim ve özel harcama amaçlıdır. Ayrı tutmak harcamaları daha iyi kontrol etmenizi sağlar.
Nakit akışı olmadan tatil bütçesi yapabilir miyim?
Teknik olarak mümkün ancak önerilmez. Nakit akışı olmadan tatil bütçesi yaparsanız, diğer finansal yükümlülüklerinizi ve günlük harcamalarınızı göz ardı etmiş olursunuz, bu da mali sorunlara yol açabilir.
Tatil bütçemi nasıl gerçekçi tutarım?
Tatil için yaklaşık maliyetleri önceden araştırın (uçak bileti, konaklama, yeme-içme). Geçmiş tatillerinizden gelen harcama alışkanlıklarını dikkate alın ve %10-15 ekstra bütçe ayırın.
Nakit akışımı nasıl hızlıca düzene sokarım?
Öncelikle tüm gelir ve giderleri kaydedin, sonra gereksiz harcamaları %10-20 oranında kısın, borçları önceliklendirin, ve tasarruf oranınızı artırın. Gerekiyorsa finansal danışman desteği alın.
İlgili Yazılar
Nakit Akışı ve Fon Seçimi: Kişisel Finansın Temel Taşı
Nakit akışı, kişisel finans yönetiminde en önemli kavramlardan biridir. Nakit akışı, bir kişinin veya bir şirketin belir
Nakit Akışı Rehberi: Gelir Artışı Sonrası Uygulama Örneği
Gelir artışı, birçok kişi için yeni bir finansal özgürlük kapısı olabilir. Ancak, bu artışın etkili bir şekilde yönetilm